সংক্ষিপ্ত-প্রশ্নোত্তর সমাধান

Updated: 1 year ago
উত্তরঃ

যে সকল লেনদেন হতে দীর্ঘমেয়াদি অর্থাৎ ১ বছরের অধিক সময়ের জন্য সুবিধা পাওয়া যায়, যার টাকার অঙ্ক সাধারণত অপেক্ষাকৃত বড় এবং লেনদেন নিয়মিত সংঘটিত হয় না, ঐ সকল লেনদেনকে মূলধনজাতীয় লেনদেন বলে। যেমন- মূলধন আনয়ন, দালানকোঠা ক্রয়, আসবাবপত্র ক্রয় ইত্যাদি।

উত্তরঃ

যে সকল লেনদেন হতে স্বল্পমেয়াদি অর্থাৎ ১ বছরের কম সময়ের জন্য সুবিধা পাওয়া যায়, লেনদেনের টাকার অঙ্কের পরিমাণ অপেক্ষাকৃত ছোট কিন্তু নিয়মিত বা নির্দিষ্ট সময় পরপর সংঘটিত হয়, ঐ সকল লেনদেনকে মুনাফাজাতীয় লেনদেন বলে। যেমন- পণ্য ক্রয়, পণ্য বিক্রয়, বেতন প্রদান, ভাড়া প্রাপ্তি ইত্যাদি।

উত্তরঃ

মূলধনজাতীয় লেনদেনের দুটি বৈশিষ্ট্য হলো- (i) লেনদেন হতে দীর্ঘমেয়াদি অর্থাৎ ১ বছরের অধিক সময়ের জন্য সুবিধা ভোগ করা যায়। (ii) এ জাতীয় লেনদেনে টাকার পরিমাণ অপেক্ষাকৃত বড় অঙ্কের হয়ে থাকে।

উত্তরঃ

মুনাফাজাতীয় লেনদেনের দুটি বৈশিষ্ট্য হলো- (i) এ জাতীয় লেনদেন নির্দিষ্ট সময় পরপর নিয়মিত সংঘটিত হয়। (ii) লেনদেন হতে স্বল্পমেয়াদি সুবিধা পাওয়া যায়।  

উত্তরঃ

মুনাফাজাতীয় লেনদেন নিয়মিত সংঘটিত হয় এবং স্বল্প সময়ের মধ্যেই উপযোগিতা শেষ হয়ে যায়। পণ্যদ্রব্য ক্রয়-বিক্রয়, প্রাপ্ত ভাড়া, প্রাপ্ত কমিশন, বেতন পরিশোধ, বিজ্ঞাপন খরচ ইত্যাদি মুনাফাজাতীয় লেনদেন.। চলতি, বিগত ও পরবর্তী হিসাবকালসংশ্লিষ্ট লেনদেনের মধ্যে শুধু চলতি হিসাবকালের অর্থটুকুই মুনাফাজাতীয় লেনদেন হিসেবে গণ্য হয়। মুনাফাজাতীয় লেনদেনের টাকার পরিমাণও সাধারণত ছোট হয়ে থাকে।

উত্তরঃ

মূলধনজাতীয় লেনদেন ও মুনাফাজাতীয় লেনদেনের দুটি পার্থক্য হলো-

মূলধনজাতীয় লেনদেন

মুনাফাজাতীয় লেনদেন

(i). লেনদেন হতে দীর্ঘমেয়াদি সুবিধা লাভ করা যায়।

(i) লেনদেন হতে স্বল্পমেয়াদি সুবিধা লাভ করা যায়।

(ii) লেনদেনের টাকার পরিমাণ বড় অঙ্কের হয়ে থাকে।

(ii) লেনদেনের টাকার পরিমাণ ছোট অঙ্কের হয়ে থাকে।

উত্তরঃ

মূলধনজাতীয় লেনদেনের পরিমাণ নির্ণয় :

বিবরণবিস্তারিত টাকা পরিমাণ টাকা

মূলধন বিনিয়োগ

আসবাবপত্র ক্রয়

ঋণ গ্রহণ

১.০০,০০০

৬০,০০০

    ৫০,০০০     

   ২,১০,০০০     
উত্তরঃ

মুনাফাজাতীয় লেনদেনের পরিমাণ নির্ণয় :

বিবরণ         বিস্তারিত টাকাপরিমাণ টাকা

পণ্য ক্রয়

পণ্য বিক্রয়

বেতন প্রদান

    ৪০,০০০

  ৫০,০০০

  ২০,০০০        

                                    ১,১০,০০০         

উত্তরঃ

মূলধনজাতীয় লেনদেন অনিয়মিত, টাকার পরিমাণ 'বড় এবং এক বছরের অধিক সময় সুবিধা দেয়। যেমন- ব্যবসায়ে মূলধন আনয়ন, স্থায়ী সম্পদ ক্রয়-বিক্রয় ইত্যাদি। সাধারণত মূলধনজাতীয় লেনদেন প্রতি বছর সংঘটিত হয় না। উল্লেখ্য, যেসব ব্যয়ের ফলে সম্পদ সম্প্রসারিত ও আয়ুষ্কাল বৃদ্ধি পায়, সেগুলোও মূলধনজাতীয় লেনদেন। যেমন- একটি মেশিন পুরনো হয়ে যাওয়ার পর ২০,০০০ টাকা মূল্যের নতুন যন্ত্রাংশ সংযোজন করে মেরামত করা হলো যা মূলধনজাতীয় লেনদেন। কারণ এর ফলে মেশিনের আয়ুষ্কাল বৃদ্ধি পেয়েছে।

উত্তরঃ

যে সকল প্রাপ্তি অনিয়মিত, টাকার পরিমাণ বড় এবং এক বছরের অধিক সময় সুবিধা ভোগ করা যায়, তাই মূলধনজাতীয় প্রাপ্তি। ব্যবসায়ে মূলধন আনয়ন, ব্যাংক হতে ঋণ গ্রহণ, স্থায়ী সম্পদ (আসবাবপত্র, জমি, যন্ত্রপাতি ইত্যাদি) বিক্রয় প্রভৃতি মূলধনজাতীয় প্রাপ্তির উদাহরণ।

উত্তরঃ

মূলধনজাতীয় আয় মূলধনজাতীয় প্রাপ্তিরই একটি অংশ। মূলধনজাতীয় আয় প্রতিবছর হয় না এবং এর উদাহরণও খুব বেশি নেই। কোনো যন্ত্রপাতি কয়েক বছর ব্যবহারের পর যদি বিক্রয় করা হয়, সেখান থেকে কিছু আয় হতে পারে। এই আয়কেই মূলধনজাতীয় আয় বলে।

উত্তরঃ

যেসব প্রাপ্তি অনিয়মিত, টাকার পরিমাণ বড় এবং এক বছরের অধিক সময় সুবিধা ভোগ করা যায়, তাই মূলধনজাতীয় প্রাপ্তি। আর এই মূলধনজাতীয় প্রাপ্তি হতে যতটুকু মুনাফা হয় তাকে মূলধনজাতীয় আয় বলে। ধরা যাক, একটি পুরাতন আসবাবপত্র বিক্রয় করা হলো ২,০০,০০০ টাকায়, যার ব্যবহার পরবর্তী মূল্য ছিল ৯০,০০০ টাকা। এখানে মূলধনজাতীয় প্রাপ্তি সবটুকু অর্থই অর্থাৎ ২,০০,০০০ টাকা। কিন্তু, মূলধনজাতীয় আয় (২,০০,০০০ - ৯০,০০০) বা ১,১০,০০০ টাকা যা মূলধনজাতীয় প্রাপ্তিরই একটি অংশ।

উত্তরঃ

পুরাতন যন্ত্রপাতি বিক্রয় মূলধনজাতীয় প্রাপ্তি। কারণ এই লেনদেনটি নিয়মিত সংঘটিত হয় না। এই লেনদেনের ফলে বড় অঙ্কের টাকা পাওয়া যায়। যা মূলত মূলধনজাতীয় প্রাপ্তির একটি উদাহরণ। মূলধনজাতীয় প্রাপ্তি বলতে অনিয়মিত, টাকার পরিমাণ বড় এবং দীর্ঘমেয়াদি সুবিধা প্রদান করে এমন প্রাপ্তিকে বোঝায়

উত্তরঃ

যে সকল ব্যয়ের উপযোগিতা বর্তমান হিসাব বছরের পাশাপাশি পরবর্তী একাধিক বছরসমূহেও পাওয়া যাবে, তা-ই মূলধনজাতীয় ব্যয়। স্থায়ী সম্পদ (জমি, আসবাবপত্র, যন্ত্রপাতি, মোটরগাড়ি ইত্যাদি) ক্রয়, স্থায়ী সম্পদ ক্রয়সংক্রান্ত অন্যান্য খরচ (সম্পদ ক্রয়ের আমদানি শুল্ক, জাহাজ ভাড়া, পরিবহন খরচ, সংস্থাপন ব্যয় প্রভৃতি) মূলধনজাতীয় ব্যয়স্বরূপ গণ্য করা হয়।

উত্তরঃ

মূলধনজাতীয় ব্যয়ের দুটি বৈশিষ্ট্য হলো- (i) মূলধনজাতীয় ব্যয়ের টাকার পরিমাণ বড় অঙ্কের। (ii) মূলধনজাতীয় ব্যয়ের ফলে ১ বছরের অধিক সময়ের জন্য সুবিধা ভোগ করা যায়।

উত্তরঃ

আসবাবপত্র ক্রয়ের পরিবহন খরচ স্থায়ী সম্পদ ক্রয়সংক্রান্ত অন্যান্য খরচ। স্থায়ী সম্পদ ক্রয়সংক্রান্ত অন্যান্য খরচ মূলধনজাতীয় খরচ হিসেবে গণ্য হয়। কারণ এই ব্যয়গুলো অনিয়মিত সংঘটিত হয় এবং এসব ব্যয়ের উপযোগিতা একাধিক বছরে পাওয়া যায়। যেমন- সম্পদ ক্রয়ের জন্য আমদানি শুল্ক, জাহাজ ভাড়া, পরিবহন খরচ, সংস্থাপন ব্যয় ইত্যাদি মূলধনজাতীয় ব্যয়। তাই আসবাবপত্র ক্রয়ের পরিবহন খরচ মূলধনজাতীয় ব্যয়।

উত্তরঃ

সকল ব্যয় মুনাফাজাতীয় ব্যয়ের প্রকৃতিবিশিষ্ট হলেও এটা কোনো স্থায়ী সম্পত্তি অর্জন বা তার উপযোগিতা তথা মূল্য বৃদ্ধির সাথে সরাসরি সম্পৃক্ত থাকে এ ধরনের ব্যয়কে মূলধনায়িত ব্যয় বলে।

উত্তরঃ

যে সকল প্রাপ্তি নির্দিষ্ট সময় পরপর অর্থাৎ নিয়মিত আদায় হয় এবং নির্দিষ্ট সময়ের মধ্যেই উপযোগিতা শেষ হয়ে যায় তাকে মুনাফাজাতীয় প্রাপ্তি বলে। পণ্য বিক্রয়লব্ধ অর্থ, ব্যাংকে জমা টাকার সুদ, প্রাপ্ত বাড়িভাড়া, প্রাপ্ত কমিশন ইত্যাদি মুনাফাজাতীয় প্রাপ্তির উদাহরণ।

উত্তরঃ

মুনাফাজাতীয় প্রাপ্তির দুটি বৈশিষ্ট্য হলো- (i) মুনাফাজাতীয় প্রাপ্তি নির্দিষ্ট সময় পরপর অর্থাৎ নিয়মিত আদায় হয়, (ii) এ জাতীয় প্রাপ্তির উপযোগিতা নির্দিষ্ট সময়ের মধ্যেই শেষ হয়ে যায়।

উত্তরঃ

যেসব আয় নিয়মিত আদায় হয় এবং নির্দিষ্ট সময়ের মধ্যেই উপযোগিতা শেষ হয়ে যায় তাকে মুনাফাজাতীয় আয় বলে। অনেক সময় চলতি হিসাবকালের সাথে বিগত হিসাবকালের বকেয়া এবং পরবর্তী হিসাবকালের অগ্রিম অর্থ পাওয়া যায়। এর মধ্যে শুধু চলতি হিসাবকালের অংশটুকুই মুনাফাজাতীয় আয়। মুনাফাজাতীয় আয়ে লেনদেনের টাকার পরিমাণ সাধারণত ছোট অঙ্কের হয়ে থাকে।vs

উত্তরঃ

মুনাফাজাতীয় প্রাপ্তি নিয়মিত আদায় হয় এবং নির্দিষ্ট সময়ের মধ্যেই উপযোগিতা শেষ হয়ে যায়। আর এই মুনাফাজাতীয় প্রাপ্তির যতটুকু অংশ চলতি বছরের তাকে মুনাফাজাতীয় আয় বলে। তাই মুনাফাজাতীয় প্রাপ্তি ও মুনাফাজাতীয় আয় এক নয়। ধরা যাক, হিসাবকাল ২০২৫ সালে ভাড়া পাওয়া গেল ৭০,০০০ টাকা যার মধ্যে ২০,০০০ টাকা পরবর্তী বছরের। এক্ষেত্রে ২০২৫ সালে মুনাফাজাতীয় প্রাপ্তি ৭০,০০০ টাকা। কিন্তু, মুনাফাজাতীয় আয়

(৭০,০০০ – ২০,০০০) বা ৫০,০০০ টাকা।

উত্তরঃ

মূলধনজাতীয় আয় ও মুনাফাজাতীয় আয়ের দুটি পার্থক্য হলো-

মূলধনজাতীয় আয়মুনাফাজাতীয়
মূলধনজাতীয় প্রাপ্তির একটি তাংশ।()(i) মুনাফাজাতীয় আয় মুনাফাজাতীয় প্রাপ্তির একটি অংশ।
(ii) মূলধনজাতীয় আয়ের পুনরাবৃত্তি সাধারণত অনিয়মিতভাবে হয় অর্থাৎ প্রতিবছর হয় না।(ii) মুনাফাজাতীয় আয়ের পুনরাবৃত্তি সাধারণত নিয়মিতই ঘটে থাকে।

উত্তরঃ

ব্যবসায়ের দৈনন্দিন কার্য সম্পাদনের জন্য নিয়মিত যে সকল ব্যয় নির্দিষ্ট সময় পরপর সংঘটিত হয় এবং স্বল্প সময়ের মধ্যেই উপযোগিতা নিঃশেষ হয়ে যায়, তাকে মুনাফাজাতীয় প্রদান/ব্যয় বলা হয়। পণ্য ক্রয়, ভাড়া পরিশোধ, বেতন পরিশোধ, মনিহারি দ্রব্যাদি ক্রয়, বিজ্ঞাপন খরচ ইত্যাদি মুনাফাজাতীয় ব্যয়ের উদাহরণ। মুনাফাজাতীয় ব্যয়ের দ্বারা সম্পদ অর্জিত না হলেও সম্পদ রক্ষণাবেক্ষণে অবদান রাখে।

উত্তরঃ

মুনাফাজাতীয় প্রদান বা ব্যয়ের দুটি বৈশিষ্ট্য হলো- (i) মুনাফাজাতীয় প্রদান/ব্যয় নির্দিষ্ট সময় পরপর অর্থাৎ নিয়মিত সংঘটিত হয়।
(ii) এ জাতীয় ব্যয়ে স্বল্প সময়ের মধ্যেই উপযোগিতা নিঃশেষ হয়ে যায়।

উত্তরঃ

মুনাফাজাতীয় প্রদান ও ব্যয় একই অর্থবোধক মনে হলেও কিছুটা পার্থক্য বিদ্যমান। মুনাফাজাতীয় ব্যয়, মুনাফাজাতীয় প্রদানেরই একটি অংশ। চলতি হিসাবকালের সঙ্গে প্রায়ই বিগত হিসাবকালের বকেয়া এবং পরবর্তী হিসাবকালের খরচ অগ্রিম পরিশোধ করা হয়। চলতি, বিগত ও পরবর্তী হিসাবকাল সংশ্লিষ্ট মোট পরিশোধকৃত অর্থ মুনাফাজাতীয় প্রদান, শুধু চলতি হিসাবকালের অংশটুকুই মুনাফা জাতীয় ব্যয় হিসেবে গণ্য হবে। স্থায়ী সম্পদ মেরামতের ফলে সম্পদের আয়ুষ্কালে কোনো প্রভাব না পড়লে, উক্ত ব্যয় মুনাফাজাতীয় ব্যয় হিসেবে লিপ্লিবদ্ধ হবে।

উত্তরঃ

মূলধনজাতীয় ব্যয় ও মুনাফাজাতীয় ব্যয়ের মধ্যে দুটি পার্থক্য হলো-

মূলধনজাতীয় ব্যয়মুনাফাজাতীয় ব্যয়
(i) মূলধনজাতীয় ব্যয়ের মাধ্যমে দীর্ঘমেয়াদি অর্থাৎ ১ বছরের অধিক সময়ের জন্য সুবিধা ভোগ করা যায়।(i) মুনাফাজাতীয় ব্যয়ের মাধ্যমে স্বল্পমেয়াদে সুবিধা ভোগ করা যায়।
(ii) এ জাতীয় ব্যয়ের লেনদেনে টাকার পরিমাণ বড় অঙ্কের হয়।,(ii) এ জাতীয় ব্যয়ের লেনদেনে টাকার পরিমাণ ছোট অঙ্কের হয়ে থাকে।
উত্তরঃ

যেসব ব্যয় ব্যবসায়ের দৈনন্দিন কার্য সম্পাদনের জন্য নিয়মিত নির্দিষ্ট সময় পরপর সংঘটিত হয় এবং স্বল্প সময়ের মধ্যেই উপযোগিতা নিঃশেষ হয়ে যায়, সেগুলোকে মুনাফাজাতীয় ব্যয় বলে। যন্ত্রপাতি ক্রয়-বিক্রয়কারী প্রতিষ্ঠানের নিকট যন্ত্রপাতি ক্রয় একটিনিয়মিত ঘটনা যা বছরে একাধিকার হয়ে থাকে। এ থেকে প্রতিষ্ঠান স্বল্পমেয়াদের জন্য সুবিধা পেয়ে থাকে। তাই যন্ত্রপাতি ক্রয়-বিক্রয়কারী প্রতিষ্ঠানের নিকট যন্ত্রপাতি ক্রয় মুনাফাজাতীয় ব্যয়।

উত্তরঃ

যে সকল ব্যয় হতে স্বল্পমেয়াদি সুবিধা পাওয়া যায় এবং নিয়মিত সংঘটিত হয় সেগুলোকে মুনাফাজাতীয় ব্যয় বলে। যন্ত্রপাতি ব্যবহারজনিত ব্যয় একটি নিয়মিত লেনদেন। এর ফলে যন্ত্রপাতির উপযোগিতা ধীরে ধীরে কমতে থাকে। তাই যন্ত্রপাতি ব্যবহারজনিত এ ক্ষয় মুনাফাজাতীয় ব্যয়।

উত্তরঃ

একটি নির্দিষ্ট সময় শেষে (সাধারণত প্রতিবছর) ব্যবসায়ের লেনদেনের আর্থিক ফলাফল ও আর্থিক অবস্থা জানতে হয়। এক্ষেত্রে মুনাফাজাতীয় আয় ও ব্যয়ের ভিত্তিতে বিশদ আয় বিবরণী প্রস্তুত করে ব্যবসায়ের আর্থিক. ফলাফল নির্ণয় করা হয়। অপরদিকে, শুধু মূলধনজাতীয় প্রাপ্তি ও ব্যয়ের ভিত্তিতে আর্থিক অবস্থার বিবরণী প্রস্তুত করে সম্পদ, দায় ও মালিকানাস্বত্ব নির্ণয় করা হয়। তাই মূলধন ও মুনাফাজাতীয় লেনদেন পার্থক্যকরণ প্রয়োজনীয়।

উত্তরঃ

মূলধনজাতীয় লেনদেন দ্বারা আর্থিক অবস্থার বিবরণী প্রস্তুত করা হয়। আর্থিক অবস্থার বিবরণী প্রস্তুতের মাধ্যমে একটি ব্যবসায় প্রতিষ্ঠানের আর্থিক অবস্থা, জানা যায়। অর্থাৎ সম্পদ, দায় ও মালিকানাস্বত্বের পরিমাণ জানা যায়। আর মুনাফাজাতীয় লেনদেন দ্বারা ব্যবসায়ের আর্থিক ফলাফল সম্পর্কে ধারণা পাওয়া যায়। তাই একটি মূলধনজাতীয় ব্যয়কে মুনাফাজাতীয় ব্যয় ধরে হিসাব করলে প্রতিষ্ঠানের সঠিক আর্থিক ফলাফল ও আর্থিক অবস্থার পরিমাণ জানা সম্ভব হবে না।

উত্তরঃ

শুধু 'মুনাফাজাতীয় আয়-ব্যয়ের ভিত্তিতে বিশদ আয় বিবরণী প্রস্তুত করা হয়। বিশদ আয় বিবরণী থেকে একটি প্রতিষ্ঠান লাভ-ক্ষতির পরিমাণ নির্ণয় করে। অপরদিকে, মূলধনজাতীয় প্রাপ্তি ও ব্যয়ের ভিত্তিতে আর্থিক অবস্থার বিবরণী প্রস্তুত করা হয়। আর্থিক অবস্থার বিবরণী থেকে প্রতিষ্ঠানের সম্পদ, দায় ও মালিকানাস্বত্বের পরিমাণ নির্ণয় করা হয়। এই দুই ধরনের লেনদেন পরস্পর অবস্থান পরিবর্তন করে আর্থিক বিবরণীতে লিপিবদ্ধ করা যাবে না।

উত্তরঃ

যে সকল ব্যয় মুনাফাজাতীয় হওয়া সত্ত্বেও নির্দিষ্ট হিসাব বছরে সীমাবদ্ধ না থেকে একাধিক বছরসমূহে সুবিধা পাওয়া যায় এই সকল ব্যয়কে বিলম্বিত মুনাফাজাতীয় ব্যয় বলে। নতুন পণ্য তৈরির পূর্বের গবেষণা ও পরীক্ষা ব্যয়, বিজ্ঞাপন বাবদ এককালীন বড় অঙ্কের ব্যয়, ব্যবসায় প্রতিষ্ঠান স্থানান্তর ব্যয় ইত্যাদি বিলম্বিত মুনাফাজাতীয় ব্যয়ের উদাহরণ।

উত্তরঃ

নতুন পণ্যের গবেষণা ব্যয় মুনাফাজাতীয় হওয়া সত্ত্বেও এর সুবিধা নির্দিষ্ট হিসাব বছরে সীমাবদ্ধ নয়। পরবর্তী বছরগুলোতেও এই ব্যয়ের সুবিধা পাওয়া যায়। কোনো মুনাফাজাতীয় খরচ যদি একাধিক হিসাবকালে সুবিধা প্রদান করে তবে তা বিলম্বিত মুনাফাজাতীয় ব্যয়। তাই নতুন পণ্যের গবেষণা ব্যয় বিলম্বিত মুনাফাজাতীয় ব্যয়।

Md Zahid Hasan
Md Zahid Hasan
1 year ago
উত্তরঃ

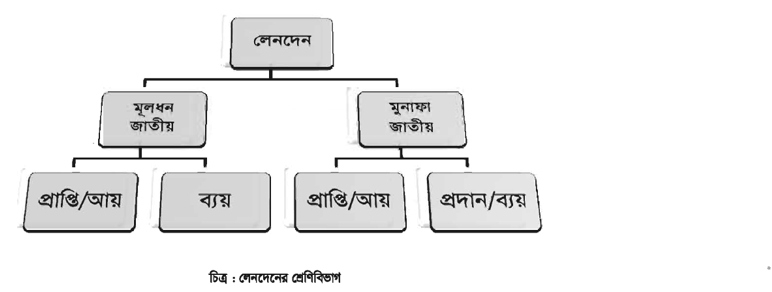
আয়ব্যয়ের প্রকৃতি অনুসারে লেনদেনগুলোকে দুই ভাগে করা যায়

Md Zahid Hasan
Md Zahid Hasan
1 year ago
উত্তরঃ

ব্যবসায় প্রতিষ্ঠান চলমান অনির্দিষ্ট কালব্যাপী।

উত্তরঃ

নির্দিষ্ট সময় পর পর জানা প্রয়োজন লাভ-ক্ষতি ও সার্বিক অবস্থা।

উত্তরঃ

ব্যবসায় প্রতিষ্ঠানে যে লেনদেনের ফল দীর্ঘস্থায়ী মূলধনজাতীয় লেনদেন বলে ।

উত্তরঃ

যেসব লেনদেনের ফল বর্তমান বছরেই শেষ হয়ে যায় মুনাফাজাতীয় লেনদেন বলে

উত্তরঃ

যে খরচের ফলাফল সংশ্লিষ্ট হিসাবকালে শেষ হয়ে যায় মুনাফাজাতীয় খরচ বলে

উত্তরঃ

নিয়মিত আদায় ও নির্দিষ্ট সময়ে উপযোগিতা শেষ মুনাফাজাতীয় প্রাপ্তি হয়  ।

উত্তরঃ

মুনাফাজাতীয় প্রাপ্তির একটি অংশ মুনাফাজাতীয় আয়।

উত্তরঃ

ব্যবসায়ের দৈনন্দিন কাজে নিয়মিত ব্যয় মুনাফাজাতীয় ব্যয়।

উত্তরঃ

সম্পদ অর্জন নয় সম্পদ রক্ষণাবেক্ষণে অবদান রাখে মুনাফাজাতীয় ব্যয়।

উত্তরঃ

চলতি, বিগত ও পরবর্তী হিসাবকাল সংশ্লিষ্ট মোট পরিশোধকৃত অর্থ  মুনাফাজাতীয় প্রদান।

উত্তরঃ

মুনাফাজাতীয় প্রদানের চলতি হিসাবকালের অংশটুকু মুনাফাজাতীয় ব্যয়।

উত্তরঃ

মেরামতের ফলে স্থায়ী সম্পদের আয়ুষ্কাল কোনো প্রভাব না পড়লে তা মুনাফাজাতীয় ব্যয়।

উত্তরঃ

মূলধনজাতীয় লেনদেনকে দুই ভাগে করা যায় । 

উত্তরঃ

মুনাফাজাতীয় লেনদেনকে ভাগ করা যায় দুই ভাগে।

উত্তরঃ

নিয়মিত 'কারবারি আয় ছাড়া অন্যান্য আয়কে বলা হয় মূলধনজাতীয় আয়।

উত্তরঃ

মূলধনজাতীয় ব্যয় দ্বারা সুবিধা পাওয়া যায়  বর্তমান বছরের বেশি সময়সীমা।

উত্তরঃ

মূলধনজাতীয় ব্যয়ের ফলে  সম্পত্তি অর্জিত হয় এবং সম্পত্তির মূল্য বৃদ্ধি পায়।

উত্তরঃ

মুনাফাজাতীয় হওয়া সত্ত্বেও নির্দিষ্ট হিসাব বছরে সীমাবদ্ধ না থেকে একাধিক বছরসমূহে সুবিধা পাওয়া যায় বলেই এ ব্যয়কে বলে  বিলম্বিত মুনাফাজাতীয় ব্যয়।

উত্তরঃ

বিলম্বিত মুনাফাজাতীয় ব্যয় নতুন পণ্য তৈরির পূর্বের গবেষণা ও পরীক্ষা ব্যয়, বিজ্ঞাপন বাবদ এককালীন বড় অঙ্কের ব্যয়, ব্যবসায় প্রতিষ্ঠান স্থানান্তর ব্যয়।

উত্তরঃ

বিলম্বিত মুনাফাজাতীয় ব্যয় আর্থিক বিবরণীতে দেখানো হয় সাময়িকভাবে।

উত্তরঃ

বিলম্বিত খরচ দেখানো হয় - আর্থিক বিবরণীর সম্পত্তির দিকে।

উত্তরঃ

মুনাফাজাতীয় ব্যয় -প্রারম্ভিক মজুদ পণ্য, ক্রয়, ক্রয় পরিবহন, আমদানি শুল্ক, মজুরি, মজুরি ও বেতন, কয়লা ও গ্যাস, জলযান ভাড়া, জ্বালানি খরচ, কারখানাসংক্রান্ত খরচ, ডক চার্জ, নগর শুল্ক/ রাজসেলামি, ড্রইং অফিস বেতন, গুদাম ভাড়া, কুলি খরচ, বেতন/বেতন ও মজুরি, রপ্তানি শুল্ক, ভাড়া/অফিস ভাড়া, কারবারি খরচ, দফতর খরচ, নিরীক্ষা খরচ, অডিট ফি, কমিশন/প্রদত্ত কমিশন, সুদ/প্রদত্ত সুদ, বাট্টা/প্রদত্ত বাট্টা, শিক্ষানবিশ ভাতা, খাজনা ও কর, সাধারণ খরচ, বিমা প্রিমিয়াম/বিমা সেলামি, উপযোগ খরচ, আপ্যায়ন খরচ, কুঋণ/অনাদায়ি পাওনা, অবচয়, অবলোপন, দস্তুরি,
ব্যাংক চার্জ।

উত্তরঃ

মুনাফাজাতীয় আয় বিক্রয়, শিক্ষানবিশ সেলামি, উপভাড়া, প্রাপ্ত ভাড়া, প্রাপ্ত সুদ, প্রাপ্ত বাট্টা, প্রাপ্ত কমিশন, বিনিয়োগের সুদ, ব্যাংক জমার সুদ, প্রদত্ত ঋণের সুদ, উত্তোলনের সুদ, পুরাতন খবরের কাগজ বিক্রয়, লভ্যাংশ প্রাপ্তি, অনাদায়ি দেনা আদায়।

উত্তরঃ

মূলধনজাতীয় ব্যয় স্থায়ী সম্পদ ক্রয়, বিনিয়োগ, টেলিফোন/বৈদ্যুতিক সংস্থাপন ব্যয়, নতুন সম্পত্তির সংস্থাপন 'ব্যয়, ক্রীত যন্ত্রপাতি কার্যোপযোগ করার মেরামত খরচ ইত্যাদি।..

উত্তরঃ

মূলধনজাতীয় প্রাপ্তিরই একটি অংশ মূলধনজাতীয় আয়।

উত্তরঃ

মূলধনজাতীয় প্রাপ্তি ও মূলধনজাতীয় আয়ের মধ্যে পার্থক্য বিদ্যমান।

উত্তরঃ

স্থায়ী সম্পদ ক্রয়ের আমদানি শুল্ক, জাহাজ ভাড়া, পরিবহন খরচ, সংস্থাপন ব্যয় মূলধনজাতীয় ব্যয়

উত্তরঃ

মূলধনজাতীয় প্রাপ্তি মালিক কর্তৃক ব্যবসায়ের প্রদত্ত মূলধন, ব্যাংক থেকে গৃহীত ঋণ, স্থায়ী সম্পত্তি বিক্রয়লব্ধ অর্থ।

উত্তরঃ

মূলধনজাতীয় আয় স্থায়ী সম্পত্তি বিক্রয়ের লাভ।

উত্তরঃ

নিয়মিত, খরচ মাল ক্রয়, ক্রয় পরিবহন, টেলিফোন বিল, বিদ্যুৎ বিল, বেতন ও মজুরি, বিক্রয় পরিবহন ব্যয়, পণ্য ক্রয়ের আমদানি শুল্ক, ঋণের সুদ, মূলধনের সুদ, বিজ্ঞাপন খরচ, রপ্তানি শুল্ক, স্থায়ী সম্পদের অবচয়, স্থায়ী সম্পদের মেরামত খরচ ইত্যাদি।

উত্তরঃ

বিশদ আয় বিবরণীতে লিপিবদ্ধ হবে মুনাফাজাতীয় প্রাপ্তি, মুনাফাজাতীয় আয়, মুনাফাজাতীয় ব্যয়।

উত্তরঃ

আর্থিক অবস্থার বিবরণীতে লিপিবন্ধ হবে মূলধনজাতীয় প্রাপ্তি/আয়, মূলধনজাতীয় ব্যয়।

214

একটি ব্যবসায় প্রতিষ্ঠান অনির্দিষ্ট কালব্যাপী চলমান থাকবে, যা সকলেই আশা করে। নির্দিষ্ট সময় পর পর ব্যবসায়ের লাভ-ক্ষতি ও সার্বিক অবস্থা জানাও প্রয়োজন। কিছু লেনদেন এমন, যাদের সুবিধা নির্দিষ্ট সময়েই শেষ হয়ে যায় এবং কিছু লেনদেন এমন, যাদের সুবিধা দীর্ঘ সময়ব্যাপী পাওয়া যায়। এই অবস্থা বিবেচনা করেই লেনদেনসমূহকে মূলধন ও মুনাফা জাতীয় এই দুই ভাগে বিভক্ত করা হয়েছে। লেনদেনসমূহ সঠিকভাবে বিভক্তকরণের উপরই ব্যবসায়ের প্রকৃত লাভ-ক্ষতি ও আর্থিক অবস্থা জানা নির্ভর করে। তাই মূলধন ও মুনাফা জাতীয় লেনদেন সঠিকভাবে চিহ্নিত করার মাধ্যমে হিসাববিজ্ঞানের উদ্দেশ্য অর্জন ত্বরান্বিত হয়।
এই অধ্যায় শেষে আমরা-

  • মূলধন ও মুনাফা জাতীয় লেনদেনের ধারণা বর্ণনা করতে পারব।
  • মূলধন ও মুনাফা জাতীয় লেনদেনের পার্থক্য নিরূপণ করতে পারব।
  • মূলধন ও মুনাফা জাতীয় লেনদেনের পার্থক্যকরণের প্রয়োজনীয়তা বুঝতে পারব।
  • লাভ-ক্ষতি পরিমাপ এবং আর্থিক বিবরণী প্রস্তুতকালে মূলধন ও মুনাফা জাতীয় লেনদেনসমূহ যথাযথভাবে প্রয়োগ করতে পারব। 

Related Question

View All
উত্তরঃ রাসকি হোমসের বিলম্বিত মুনাফা জাতীয় ব্যয় হলো ব্যবসায় স্থানান্তর বাবদ ২৫,০০০ টাকা এবং নতুন পণ্যের গবেষণা ব্যয় বাবদ ১৮,০০০ টাকা, যার মোট পরিমাণ ৪৩,০০০ টাকা।

বিলম্বিত মুনাফা জাতীয় ব্যয় বলতে সেই সকল ব্যয়কে বোঝায় যা প্রকৃতিগতভাবে মুনাফা জাতীয় হলেও এর সুফল শুধুমাত্র বর্তমান হিসাবকালেই সীমাবদ্ধ না থেকে একাধিক হিসাবকালে পাওয়া যায়। এই ধরনের ব্যয়ের পরিমাণ তুলনামূলকভাবে বড় হয় এবং এর উপযোগিতা দীর্ঘমেয়াদি হওয়ায় একে একবারে লাভ-ক্ষতি হিসাবে চার্জ না করে একাধিক হিসাবকালে বণ্টন করে দেখানো হয়। ব্যবসায় স্থানান্তর ব্যয় এবং নতুন পণ্যের গবেষণা ব্যয় বিলম্বিত মুনাফা জাতীয় ব্যয়ের দুটি প্রধান উদাহরণ।

Satt AI
Satt AI
3 months ago
1k
উত্তরঃ

মূলধন জাতীয় ব্যয় নির্ণয়:

এপ্রিল ১ : ধানমন্ডি হতে মতিঝিলে ব্যবসায় স্থানান্তর বাবদ ব্যয় = ২৫,০০০ টাকা

এপ্রিল ৪ : নতুন মেশিন ক্রয় = ১,৬০,০০০ টাকা

এপ্রিল ৫ : নতুন মেশিন ক্রয়ের বহন খরচ = ৭,৫০০ টাকা

এপ্রিল ৭ : নতুন মেশিন সংস্থাপন ব্যয় = ১৫,০০০ টাকা

মোট মূলধন জাতীয় ব্যয় = (২৫,০০০ + ১,৬০,০০০ + ৭,৫০০ + ১৫,০০০) টাকা = ২,০৭,৫০০ টাকা


মুনাফা জাতীয় ব্যয় নির্ণয়:

এপ্রিল ২ : মনিহারি দ্রব্যাদি ক্রয় = ৩,০০০ টাকা

এপ্রিল ১০ : পুরাতন কম্পিউটার মেরামত ব্যয় = ৩,০০০ টাকা

এপ্রিল ১২ : অফিসের গাড়ির জন্য নতুন ব্যাটারি ও টায়ার ক্রয় = ৪০,০০০ টাকা

এপ্রিল ১৫ : নতুন পণ্যের গবেষণা ব্যয় = ১৮,০০০ টাকা

মোট মুনাফা জাতীয় ব্যয় = (৩,০০০ + ৩,০০০ + ৪০,০০০ + ১৮,০০০) টাকা = ৬৪,০০০ টাকা


মূলধন জাতীয় ব্যয় হলো সেই সকল ব্যয় যা সম্পদ ক্রয়, তার কার্যক্ষমতা বৃদ্ধি বা আয়ুষ্কাল বাড়ানোর জন্য করা হয় এবং যার সুবিধা এক বছরের বেশি সময় ধরে পাওয়া যায়। এই ব্যয় সাধারণত অনিয়মিত ও বৃহৎ অঙ্কের হয়ে থাকে এবং এর ফলে প্রতিষ্ঠানের স্থায়ী সম্পদের পরিমাণ বৃদ্ধি পায়। যেমন, রাসকি হোমস-এর ব্যবসায় স্থানান্তর ব্যয়, নতুন মেশিন ক্রয় ও সংস্থাপন ব্যয় ইত্যাদি।

অপরদিকে, মুনাফা জাতীয় ব্যয় হলো দৈনন্দিন ব্যবসায়িক কার্যক্রম পরিচালনা ও স্বল্পমেয়াদী সুবিধা অর্জনের জন্য নিয়মিতভাবে সংঘটিত ব্যয়। এই ব্যয়ের সুবিধা সাধারণত এক বছরের মধ্যেই নিঃশেষ হয়ে যায় এবং এটি সরাসরি প্রতিষ্ঠানের আয় উপার্জনে সহায়তা করে। যেমন, রাসকি হোমস-এর মনিহারি ক্রয়, পুরাতন কম্পিউটার মেরামত ব্যয় বা নতুন পণ্যের গবেষণা ব্যয় ইত্যাদি।

Satt AI
Satt AI
3 months ago
1k
উত্তরঃ

সাধারণত মূলধন জাতীয় প্রাপ্তি বলতে ব্যবসায় প্রতিষ্ঠানের মূলধন জাতীয় সম্পদ যেমন: যন্ত্রপাতি, জমি, দালানকোঠা ইত্যাদি বিক্রয়লব্ধ অর্থকে বোঝায়। অপরদিকে, মূলধন জাতীয় আয় হলো মূলধন জাতীয় প্রাপ্তি হতে উক্ত সম্পদের ক্রয়মূল্য বাদ দেওয়ার পর অর্জিত মুনাফা। অর্থাৎ, মূলধন জাতীয় সম্পদের বিক্রয়মূল্য যদি তার ক্রয়মূল্য অপেক্ষা বেশি হয়, তাহলে সেই অতিরিক্ত অর্থকে মূলধন জাতীয় আয় বলা হয়।

উদ্দীপক অনুসারে, রাসকি হোমস ৪ তারিখে ১,৬০,০০০ টাকা দিয়ে একটি নতুন মেশিন ক্রয় করে। এই মেশিন ক্রয়ের সাথে সম্পর্কিত বহন খরচ ছিল ৭,৫০০ টাকা এবং সংস্থাপন ব্যয় ছিল ১৫,০০০ টাকা। হিসাববিজ্ঞান নীতিমালা অনুযায়ী, কোনো সম্পত্তির ক্রয়মূল্যের সাথে তার ব্যবহার উপযোগী করা পর্যন্ত সকল ব্যয় মূলধন হিসাবে যোগ হয়। সুতরাং, মেশিনটির মোট ক্রয়মূল্য বা মূলধনকৃত মূল্য হবে ১,৬০,০০০ + ৭,৫০০ + ১৫,০০০ = ১,৮২,৫০০ টাকা।

বর্তমানে এই মেশিনটি ১,৯৫,০০০ টাকায় বিক্রয় করা হলে, মূলধন জাতীয় প্রাপ্তি হবে মেশিন বিক্রয়ের সম্পূর্ণ অর্থ অর্থাৎ ১,৯৫,০০০ টাকা। আর মূলধন জাতীয় আয় হবে বিক্রয়মূল্য থেকে মেশিনের মূলধনকৃত মূল্য বাদ দিয়ে প্রাপ্ত অর্থ।
মূলধন জাতীয় আয় = বিক্রয়মূল্য - মেশিনের মোট ক্রয়মূল্য
= \(১,৯৫,০০০ - ১,৮২,৫০০ = ১২,৫০০\) টাকা।
সুতরাং, মূলধন জাতীয় প্রাপ্তি ১,৯৫,০০০ টাকা এবং মূলধন জাতীয় আয় ১২,৫০০ টাকা।

Satt AI
Satt AI
3 months ago
648
শিক্ষকদের জন্য বিশেষভাবে তৈরি

১ ক্লিকে প্রশ্ন, শীট, সাজেশন ও
অনলাইন পরীক্ষা তৈরির সফটওয়্যার!

শুধু প্রশ্ন সিলেক্ট করুন — প্রশ্নপত্র অটোমেটিক তৈরি!

প্রশ্ন এডিট করা যাবে
জলছাপ দেয়া যাবে
ঠিকানা যুক্ত করা যাবে
Logo, Motto যুক্ত হবে
অটো প্রতিষ্ঠানের নাম
অটো সময়, পূর্ণমান
প্রশ্ন এডিট করা যাবে
জলছাপ দেয়া যাবে
ঠিকানা যুক্ত করা যাবে
Logo, Motto যুক্ত হবে
অটো প্রতিষ্ঠানের নাম
অটো সময়, পূর্ণমান
অটো নির্দেশনা (এডিটযোগ্য)
অটো বিষয় ও অধ্যায়
OMR সংযুক্ত করা যাবে
ফন্ট, কলাম, ডিভাইডার
প্রশ্ন/অপশন স্টাইল পরিবর্তন
সেট কোড, বিষয় কোড
অটো নির্দেশনা (এডিটযোগ্য)
অটো বিষয় ও অধ্যায়
OMR সংযুক্ত করা যাবে
ফন্ট, কলাম, ডিভাইডার
প্রশ্ন/অপশন স্টাইল পরিবর্তন
সেট কোড, বিষয় কোড
এখনই শুরু করুন ডেমো দেখুন
৫০,০০০+
শিক্ষক
৩০ লক্ষ+
প্রশ্নপত্র
মাত্র ১৫ পয়সায় প্রশ্নপত্র
১ ক্লিকে প্রশ্ন, শীট, সাজেশন তৈরি করুন আজই

Complete Exam
Preparation

Learn, practice, analyse and improve
1M+ downloads
4.6 · 8k+ Reviews